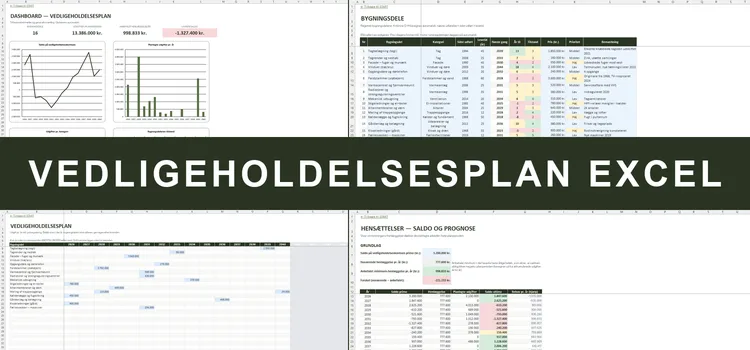
Vedligeholdelsesplan Excel
15-årig plan til andels- og ejerforeninger
- 15–30 års plan pr. bygningsdel
- Prisregulering lagt på automatisk
- Anbefalet minimum-henlæggelse
795 kr.Se skabelonen
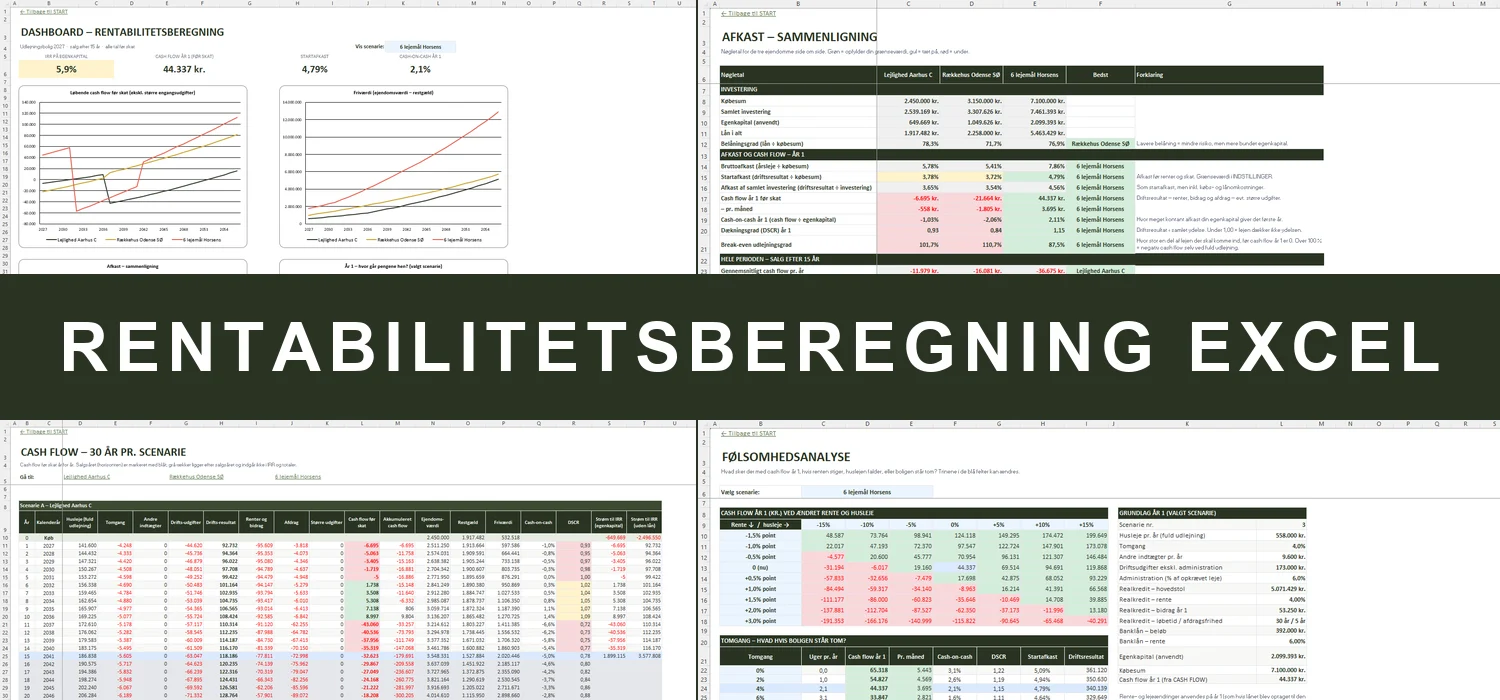
Investeringsberegner: sammenlign 3 ejendomme – finansiering, cash flow, afkast og IRR


Skriv købesum, lånetilbud, husleje og driftsudgifter ind for op til tre ejendomme. Skabelonen beregner samlet investering, ydelser, cash flow i 30 år, startafkast, cash-on-cash og IRR – og viser, hvad der sker, hvis renten stiger, eller lejligheden står tom.
Når du overvejer at købe en ejerlejlighed, et rækkehus eller en mindre ejendom til udlejning, er det sjældent nok at se på bruttoafkastet i salgsopstillingen. Tinglysningsafgift, kurstab, bidragssats, afdragsfrihed, tomgang og vedligeholdelse afgør, om ejendommen giver penge hver måned – eller om du selv skal betale til.
Rentabilitetsberegningen samler det hele i én fil og regner tre ejendomme side om side. Du ser driftsresultat, startafkast og cash flow år for år, friværdien og nettoprovenuet, når du sælger, og forrentningen af din egenkapital målt med IRR. Følsomhedsanalysen viser break-even for husleje, tomgang og rente, så du kender din sikkerhedsmargin, før du byder.
Nøgletal, navigation og vejledning trin for trin.
Horisont/salgsår (10–30 år), salgsomkostninger, afkastkrav, kalkulationsrente, terminer pr. år, tinglysningsafgift for skøde og pant (redigerbare satser) og dine grænseværdier for farvekoderne.
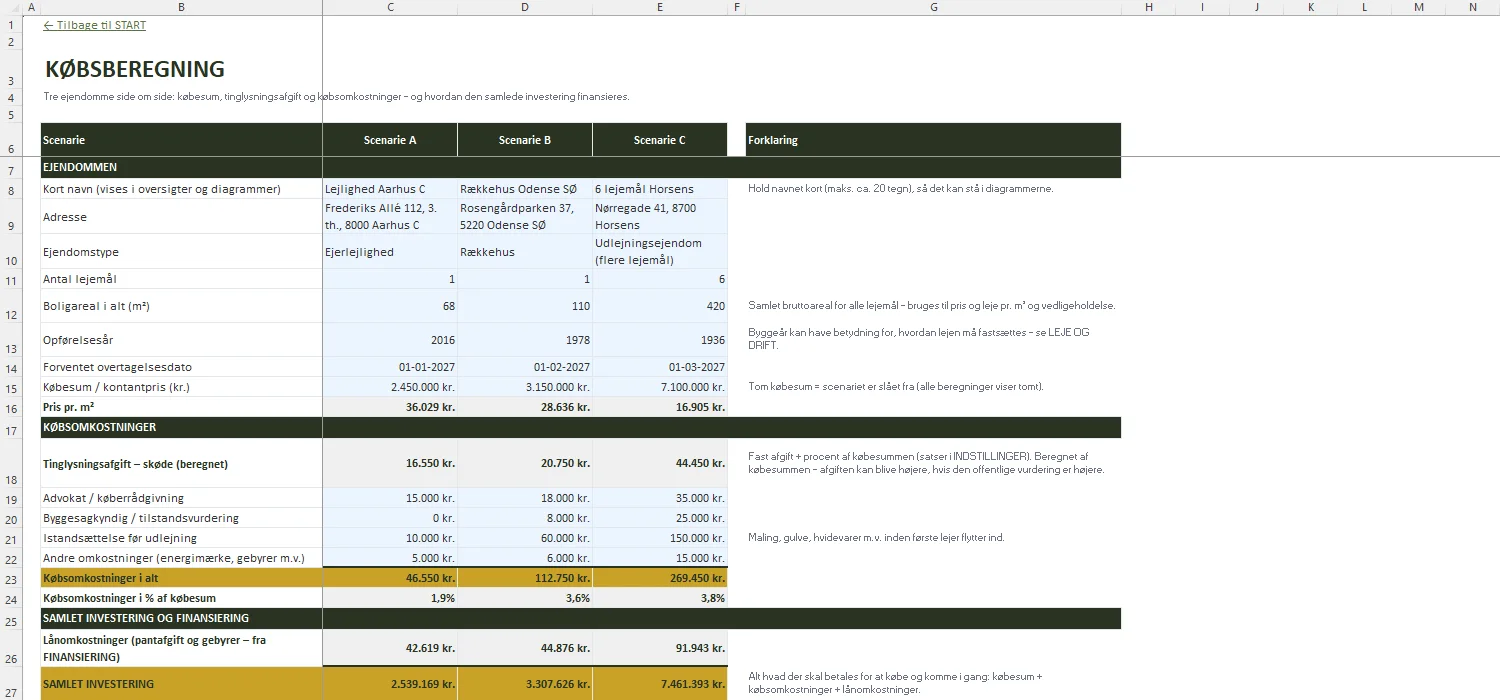
Op til 3 ejendomme: type, lejemål, m², opførelsesår, købesum, tinglysningsafgift for skøde, advokat, byggesagkyndig, istandsættelse – samlet investering og finansiering med kontrol.
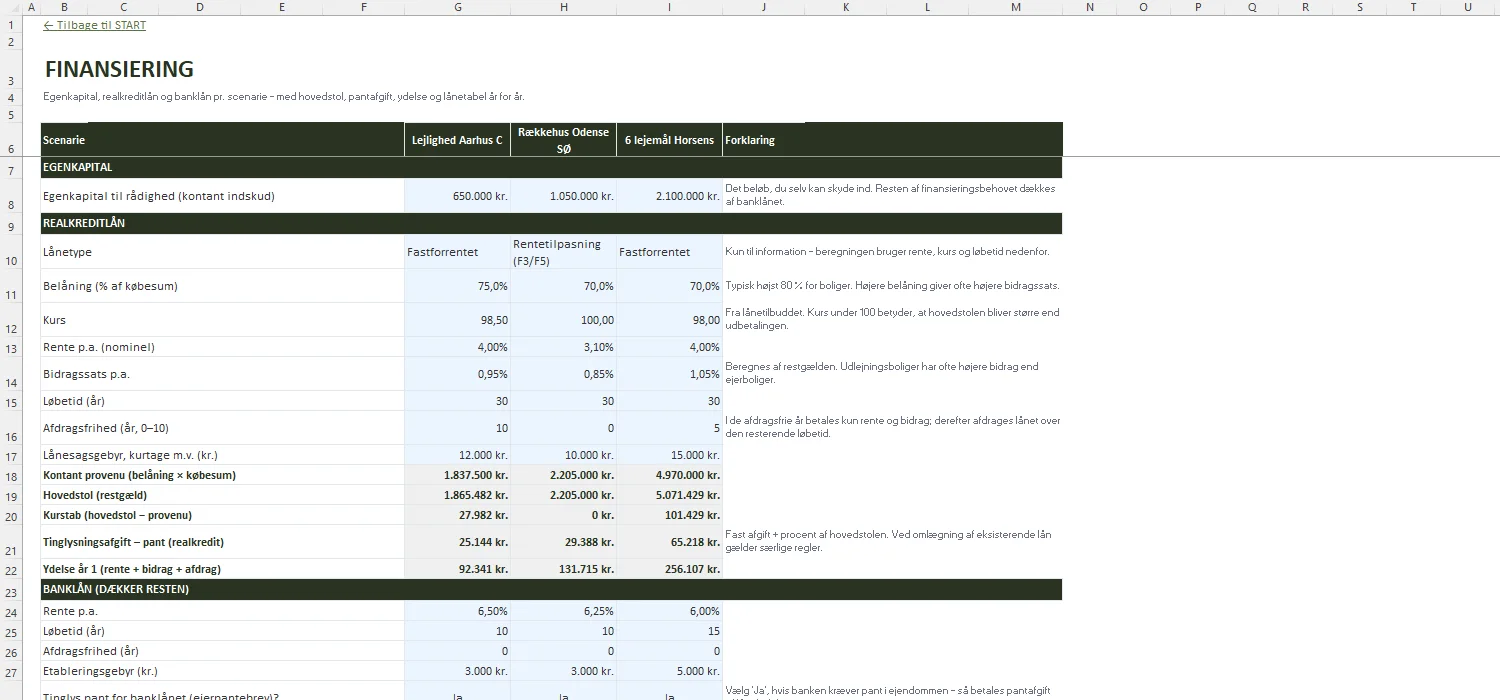
Egenkapital, realkreditlån (belåning, kurs, rente, bidragssats, løbetid, afdragsfrihed, hovedstol, kurstab og pantafgift) og banklån som rest – plus lånetabel år for år for alle tre scenarier.
Husleje, tomgang, andre indtægter, lejeregulering og lejefastsættelse med advarsel; ejendomsskat, forsikring, fællesudgifter, vedligeholdelse pr. m², administration m.m.; nøgletal år 1 og kritisk husleje.
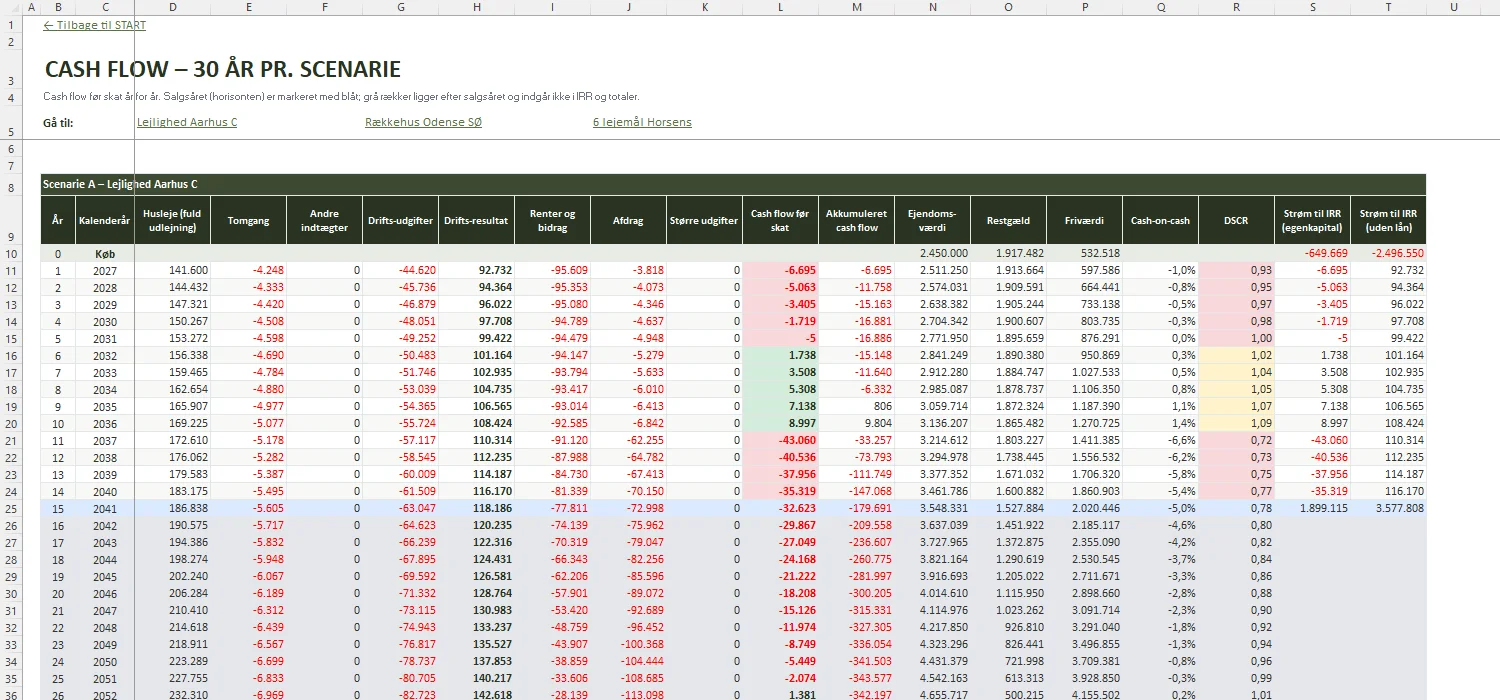
30 år pr. scenarie: husleje, tomgang, driftsresultat, renter og bidrag, afdrag, større udgifter, cash flow, ejendomsværdi, restgæld, friværdi, cash-on-cash og DSCR – med salgsår og IRR.
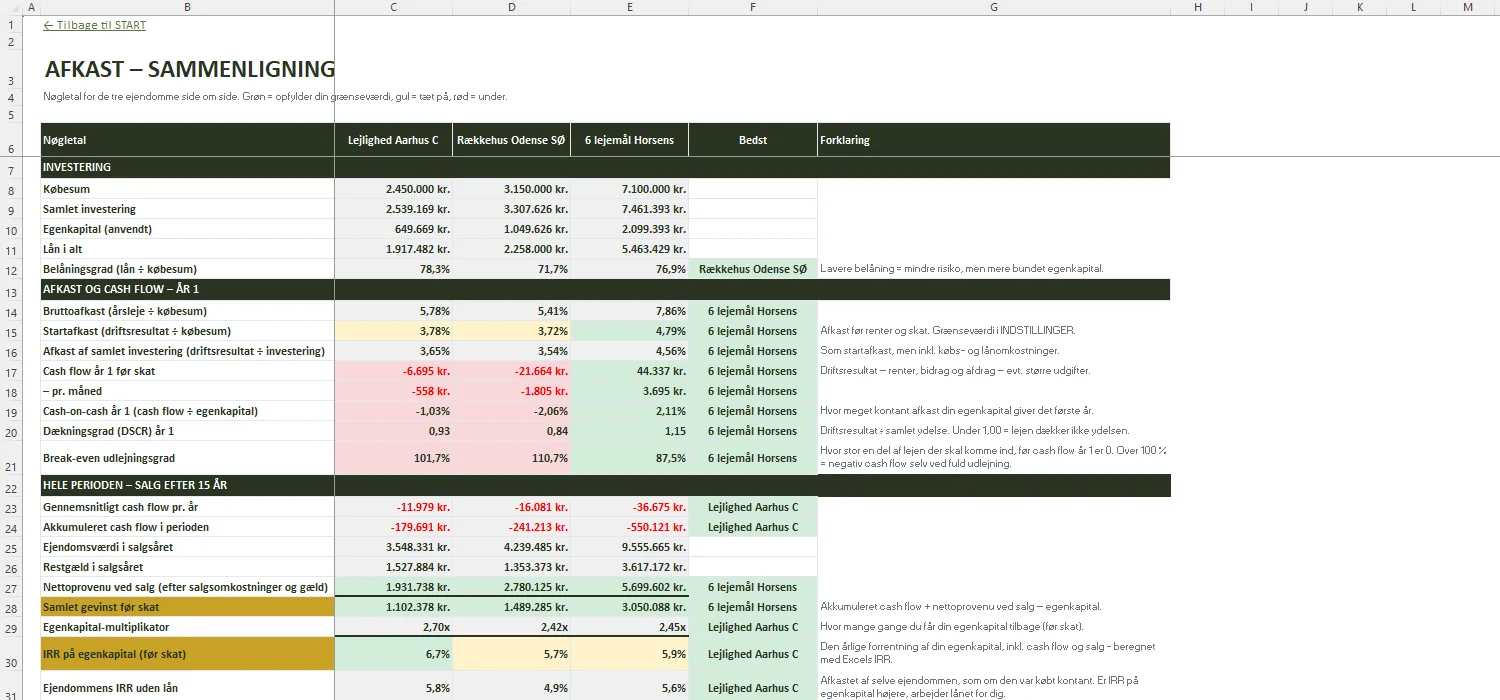
Sammenligning af de tre ejendomme: bruttoafkast, startafkast, cash flow, cash-on-cash, DSCR, break-even, nettoprovenu, samlet gevinst, IRR med og uden lån, NPV og samlet vurdering.
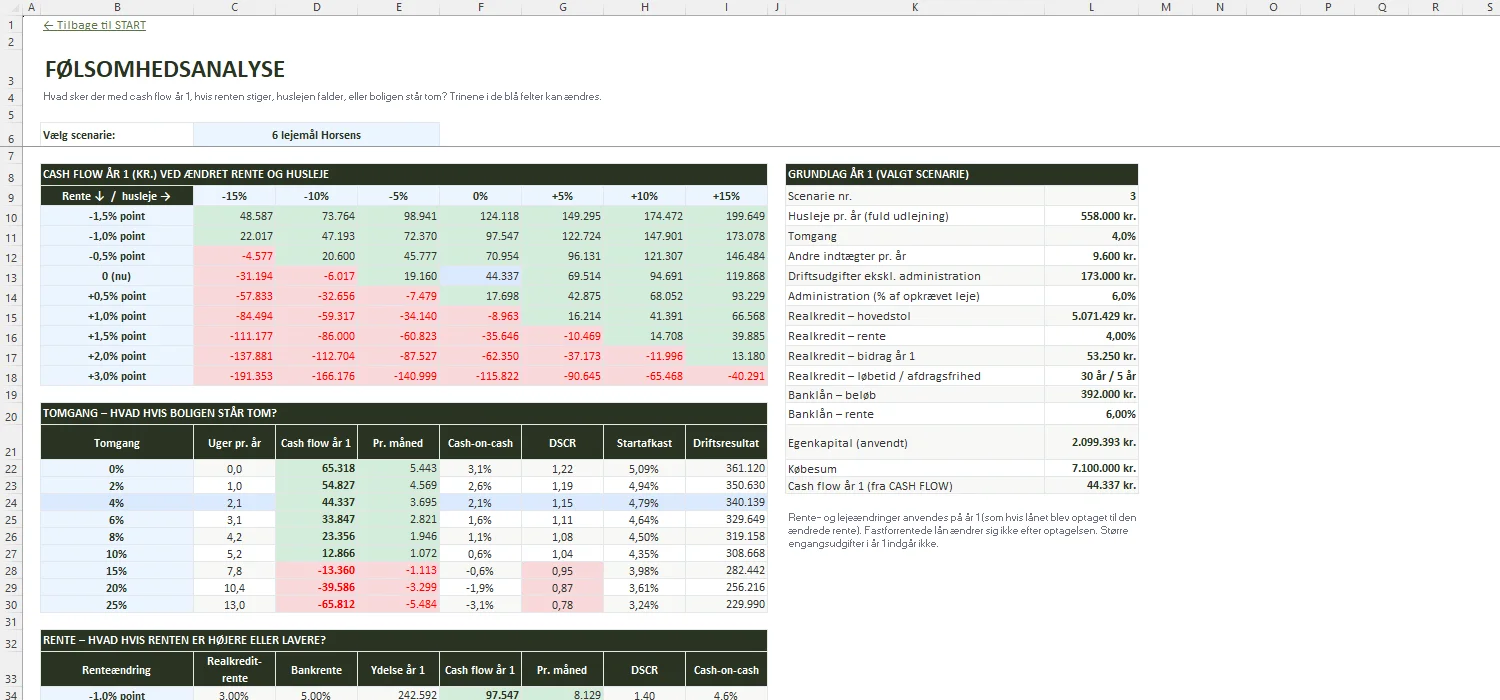
Cash flow år 1 ved ændret rente og husleje, tabeller for tomgang og rente samt break-even for husleje, tomgang og rentestigning.
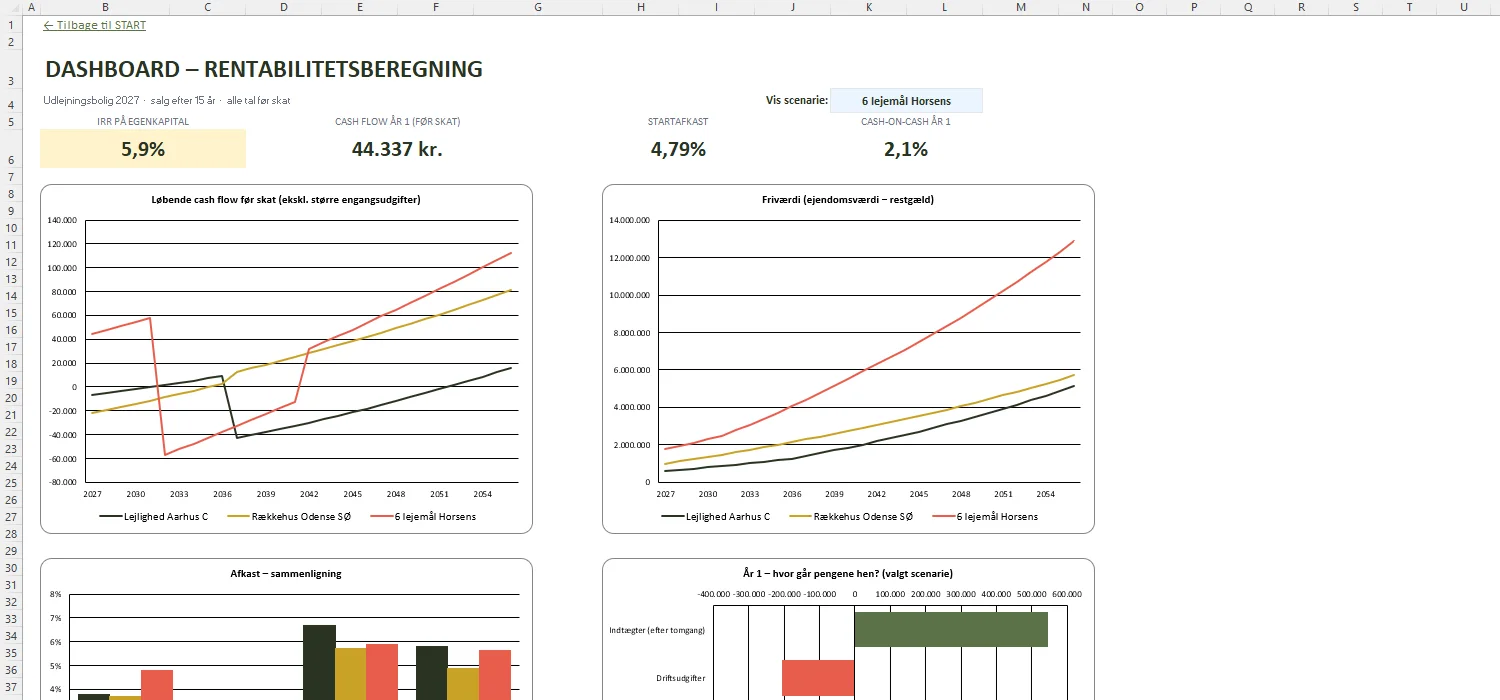
Vælg et scenarie: IRR, cash flow, startafkast og cash-on-cash – med diagrammer for cash flow, friværdi, afkast og hvor huslejen går hen.
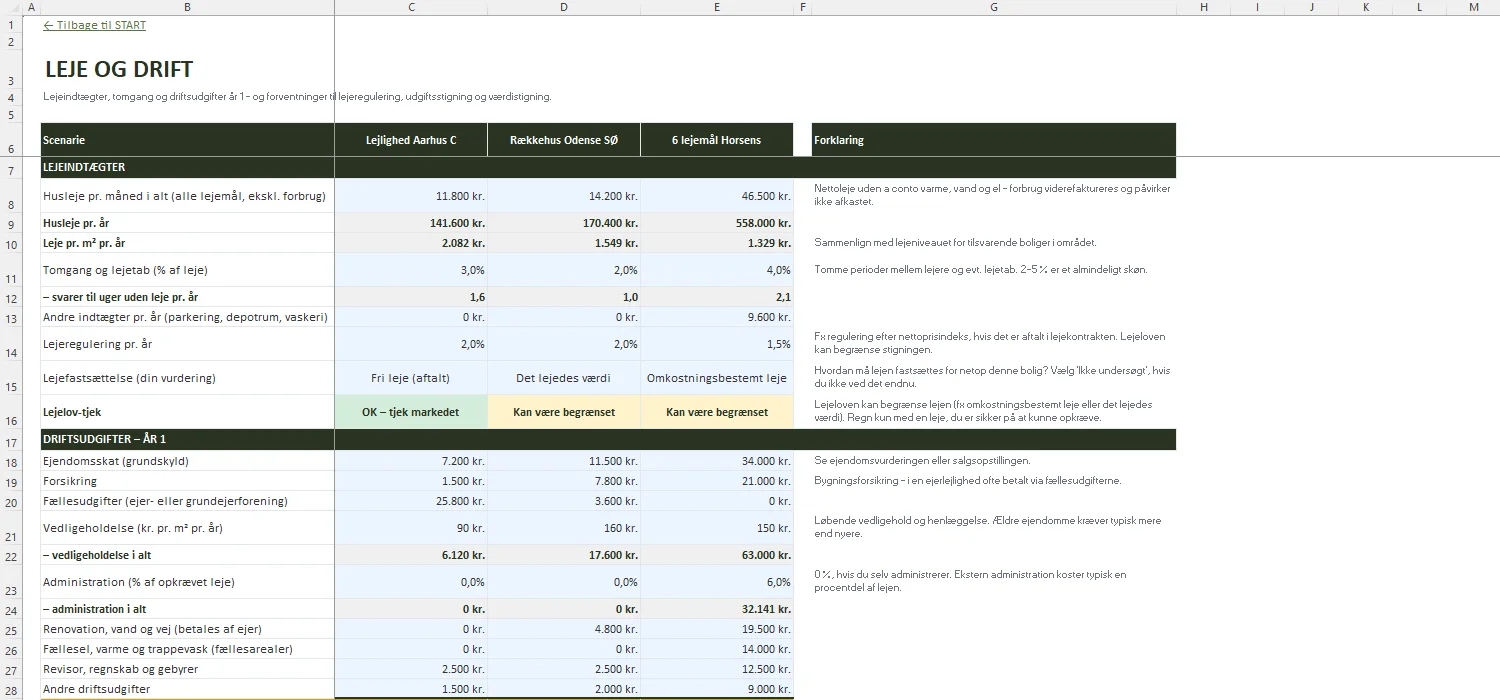
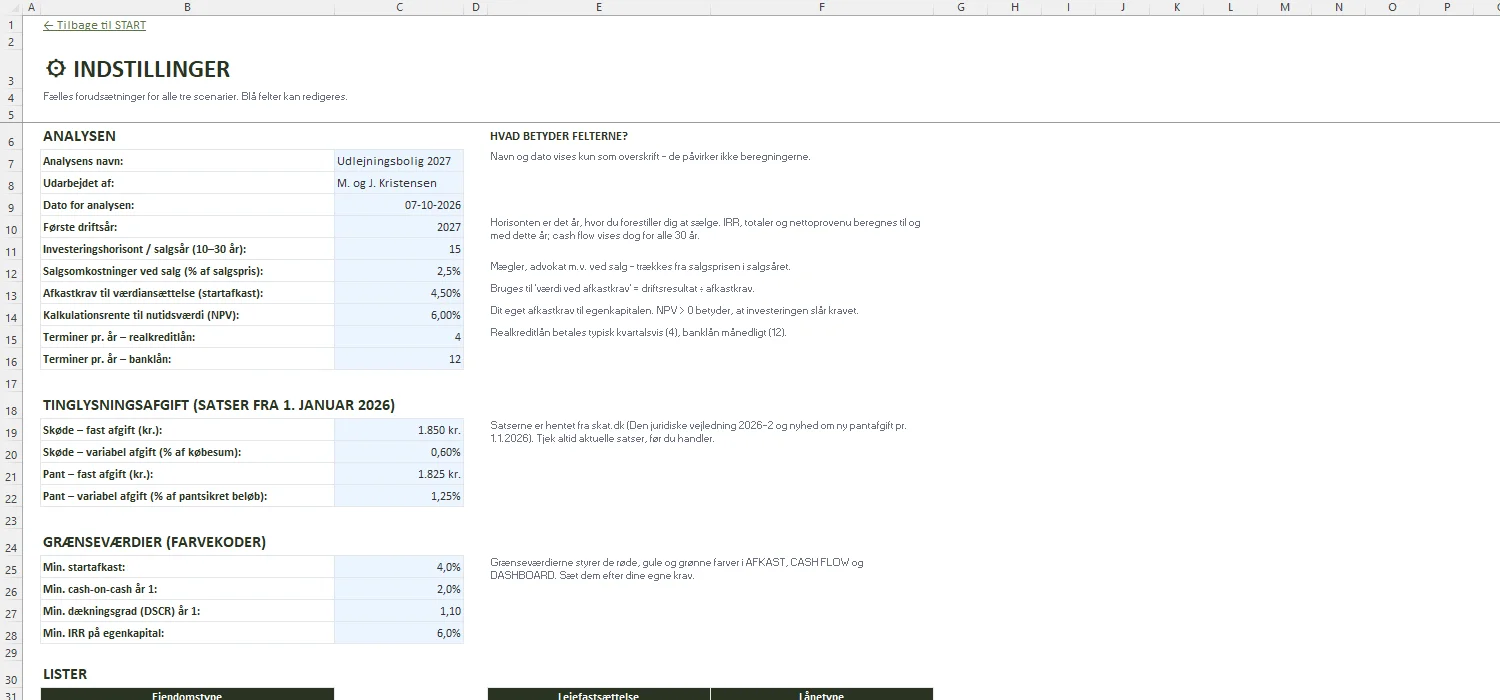
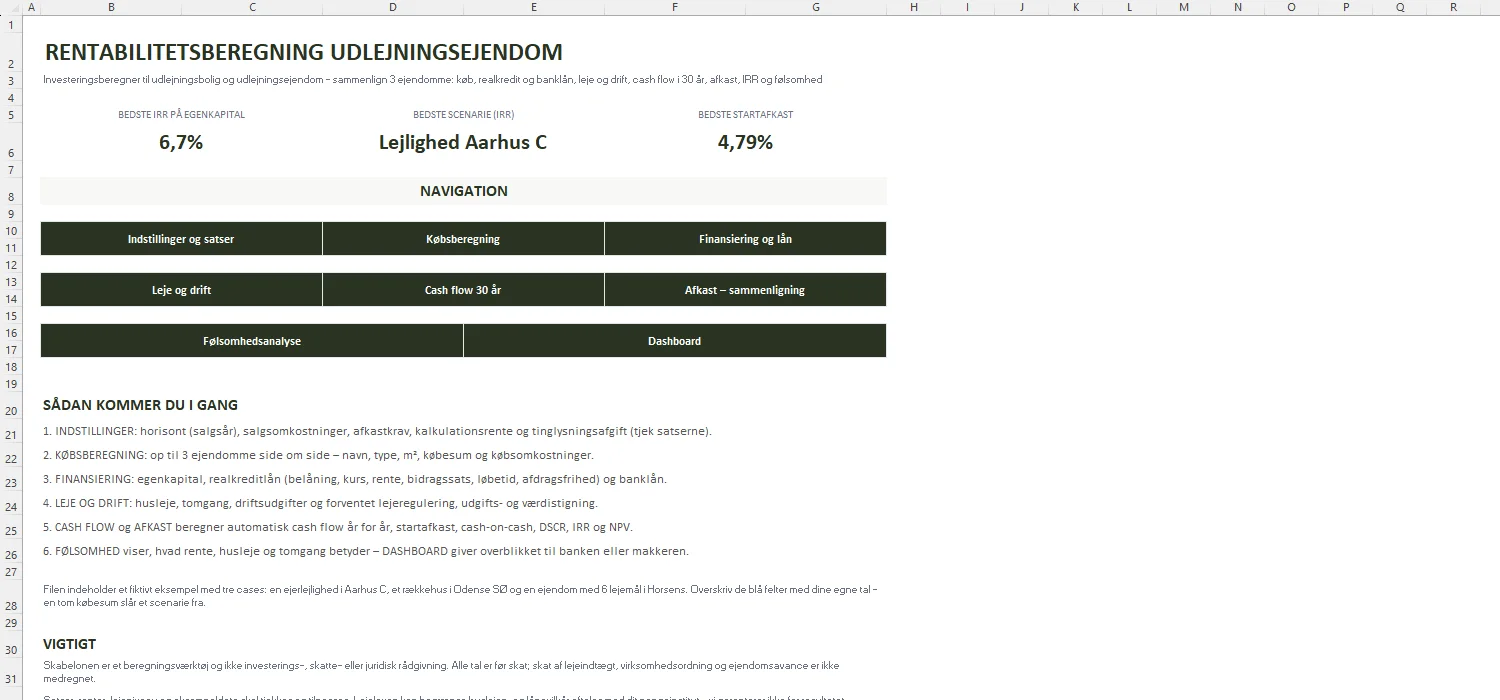
En udbredt metode er at tage driftsresultatet – lejeindtægter minus tomgang og driftsudgifter, før renter – og dividere det med det afkastkrav, du eller markedet stiller. Skabelonen viser 'værdi ved afkastkrav' for hver ejendom og forskellen til købesummen, så du kan se, om prisen hænger sammen med lejen.
Det afhænger af beliggenhed, ejendommens stand, lejeniveau og renten på dine lån – der er ikke ét rigtigt tal. Sæt dine egne krav til startafkast, cash-on-cash, dækningsgrad og IRR i INDSTILLINGER; så farver skabelonen nøgletallene grønne, gule eller røde for hver ejendom.
Realkreditinstitutterne kan typisk låne op til 80 % af værdien i en bolig, men den konkrete belåning, kurs og bidragssats afhænger af ejendommen og din økonomi. Resten skal dækkes af egenkapital og evt. et banklån – skabelonen beregner banklånet automatisk som det, der mangler.
For en udlejningsejendom ser man typisk på flere tal: startafkast (driftsresultat ÷ købesum), cash-on-cash (cash flow ÷ egenkapital) og IRR, som også tager værdistigning, afdrag og salg med. Skabelonen beregner alle tre og viser IRR både med og uden lån, så du kan se, om finansieringen arbejder for dig.
Ud over udbetalingen skal du betale tinglysningsafgift, advokat, evt. istandsættelse og lånomkostninger. Skabelonen lægger det hele sammen til en samlet investering og viser, hvor meget egenkapital der reelt bliver bundet i hver ejendom.
Nej. Alle tal er før skat. Hvordan lejeindtægten beskattes – fx i virksomhedsordningen – og om der skal betales skat af en fortjeneste ved salg, afhænger af din situation. Brug beregningen som grundlag for en samtale med din revisor.
15-årig plan til andels- og ejerforeninger
Andelsværdi, budget, boligafgift og lån for andelsboligforeninger
Arbejdspladsvurdering med handlingsplan for små og mellemstore virksomheder
Investeringsberegner: sammenlign 3 ejendomme – finansiering, cash flow, afkast og IRR · 695 kr.
En rentabilitetsberegning af en udlejningsejendom viser, om lejeindtægterne kan bære driftsudgifter og finansiering. Med skabelonen kan du beregne afkast på udlejningsejendomme i Excel, lave et budget for udlejningsejendommen og sammenligne en ejerlejlighed, et rækkehus og en ejendom med flere lejemål – før du byder.
Som ejendomsinvestering Excel-skabelon dækker den hele forløbet: købesum og tinglysningsafgift, realkreditlån og banklån, cash flow i 30 år, friværdi, IRR og nettoprovenu ved salg. Følsomhedsanalysen viser, hvad renten, huslejen og tomgangen betyder, så du kender risikoen ved investeringen.